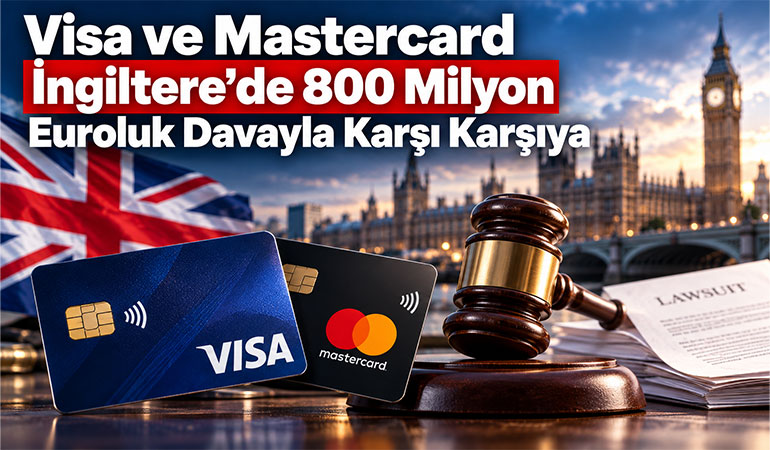
Visa ve Mastercard, İngiltere’de Brexit sonrasında Avrupa Ekonomik Alanı kartlarıyla gerçekleştirilen online işlemlerde uygulanan interchange ücretleri nedeniyle yaklaşık 800 milyon euroluk toplu davayla karşı karşıya kaldı. Davanın merkezinde, sınır ötesi kart ücretlerindeki artışların işletmelere haksız maliyet yükleyip yüklemediği bulunuyor.
Gelişme yalnız iki büyük kart ağını ilgilendiren hukuki bir uyuşmazlık olmanın ötesinde önem taşıyor. Dava, Brexit sonrasında İngiltere ile Avrupa arasındaki kartlı ödeme maliyetlerinin nasıl şekillendiğini ve Visa ile Mastercard’ın sınır ötesi işlemlerdeki fiyatlama gücünü yeniden tartışmaya açıyor.
Brexit Sonrası Kart Ücretleri Davanın Merkezinde
Dava, Avrupa Ekonomik Alanı’nda düzenlenen kartların İngiltere’deki online işlemlerde kullanılması sırasında uygulanan interchange ücretlerindeki artışa odaklanıyor.
İşletmeler, Brexit sonrasında söz konusu işlemlerin maliyetinin yükselmesinin kendileri üzerinde ilave bir yük oluşturduğunu savunuyor.
Yaklaşık 800 milyon euroluk talep, kartlı ödeme maliyetlerinin işletmeler açısından ulaştığı ölçeği de ortaya koyuyor.
Buradaki tartışma yalnız belirli şirketlerin yaptığı kart anlaşmalarıyla sınırlı kalmıyor. Sınır ötesi e-ticarette kart kabul eden işletmelerin ödeme başına üstlendiği maliyet ve kart ağlarının bu maliyetlerin belirlenmesindeki rolü daha geniş bir rekabet tartışmasına dönüşüyor.
Sınır Ötesi Ödemelerde Fiyatlama Gücü Tartışılıyor
Visa ve Mastercard küresel kartlı ödeme sisteminin en önemli altyapı sağlayıcıları arasında yer alıyor. Bu nedenle iki şirketin sınır ötesi işlemlerde uyguladığı ücretlerin değişmesi, geniş bir işletme grubunun ödeme maliyetlerini etkileyebiliyor.
İngiltere’deki dava da tam olarak bu noktaya odaklanıyor.
Brexit sonrasında Avrupa Ekonomik Alanı ile İngiltere arasındaki online kart işlemlerinde interchange ücretlerinin yükselmesi, kart ağlarının sınır ötesi fiyatlama yapısı ve işletmelerin alternatif ödeme yöntemlerine erişimi açısından yeni bir hukuki tartışma yaratıyor.
Davanın sonucu, yalnız geriye dönük mali talepler açısından değil, gelecekte sınır ötesi kart işlemlerinde uygulanacak ücret modelleri açısından da yakından izlenecek.
Avrupa’da Kart Maliyetleri Daha Fazla Tartışılıyor
Bu gelişme, Avrupa ödeme pazarında kartlara alternatif modellerin daha fazla gündeme geldiği bir dönemde yaşanıyor.
Pay by Bank ve account-to-account ödeme modelleri, yerel ödeme ağları ve pan-European ödeme girişimleri, işletmelere kart ağlarının dışında farklı seçenekler yaratmaya çalışıyor.
Visa ve Mastercard’a yönelik dava ise bu dönüşümün başka bir yönünü ortaya koyuyor: Ödeme rekabeti yalnız yeni teknolojiler üzerinden değil, mevcut kart altyapısının maliyeti üzerinden de şekilleniyor.
Özellikle yüksek hacimli online işletmeler açısından işlem başına küçük görünen ücret farklılıkları, toplam ödeme hacmi büyüdükçe önemli maliyetlere dönüşebiliyor.
Davanın Seyri Ödeme Sektörü İçin Önemli Olacak
Yaklaşık 800 milyon euroluk talep, davanın finansal büyüklüğünü ortaya koysa da sektör açısından asıl önemli konu mahkemenin post-Brexit interchange ücretlerine nasıl yaklaşacağı olacak.
Tartışma, kart ağlarının ücret belirleme gücü ile işletmelerin ödeme kabul maliyetleri arasındaki dengeyi doğrudan ilgilendiriyor.
Bu nedenle süreç, İngiltere’de faaliyet gösteren işletmelerin yanı sıra Avrupa’daki ödeme kuruluşları, acquiring şirketleri ve online ticaret platformları tarafından da yakından takip edilecek.
Kart Ağlarının Fiyatlama Gücü Yeniden Masada
Visa ve Mastercard’a yönelik 800 milyon euroluk dava, ilk bakışta büyük ölçekli bir hukuk uyuşmazlığı gibi görünse de fintech sektörü açısından daha geniş bir soruyu gündeme getiriyor: Sınır ötesi kartlı ödemelerin maliyetini kim belirliyor ve işletmelerin bu maliyetlere karşı ne kadar pazarlık gücü bulunuyor?
Brexit, İngiltere ile Avrupa ödeme pazarı arasındaki düzenleyici yapıyı değiştirirken kart ücretleri de bu dönüşümün işletmeler tarafından doğrudan hissedilen sonuçlarından biri haline geldi.
Aynı dönemde Pay by Bank, account-to-account ödemeler ve Avrupa merkezli alternatif ödeme ağlarının büyümesi tesadüf sayılmaz. Merchant’lar için ödeme tercihinde yalnız kullanıcı alışkanlığı ve dönüşüm oranı değil, işlem maliyeti de giderek daha stratejik hale geliyor.
Bu nedenle davanın önemi 800 milyon euroluk talepten daha geniş. Sürecin seyri, Visa ve Mastercard gibi küresel kart ağlarının sınır ötesi fiyatlama modellerine yönelik hukuki ve düzenleyici baskının hangi noktaya ulaşabileceğine dair önemli bir gösterge olacak.