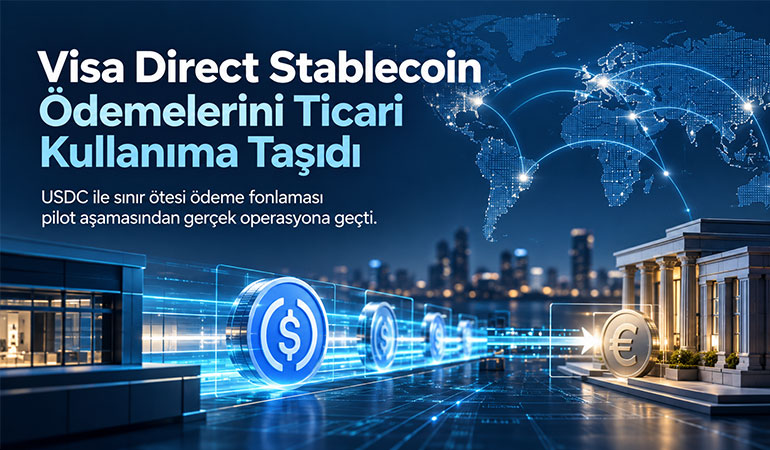
Visa, Visa Direct’in stablecoin destekli prefunding özelliğini pilot aşamasından çıkararak ticari üretime aldı.
İlk uygulayıcı Inyo Global oldu. Yeni yapı sayesinde ödeme şirketleri ve fintechler, sınır ötesi Visa Direct ödemelerini geleneksel banka fonlama saatlerine bağlı kalmadan USDC ile neredeyse gerçek zamanlı olarak önceden fonlayabiliyor. Böylece stablecoin, test edilen alternatif bir ödeme teknolojisinden gerçek para hareketi operasyonunun parçasına dönüşüyor.
Inyo Global’in ödeme altyapısı 180’den fazla ülkeye ulaşırken şirket, Visa Direct üzerinden yürüttüğü sınır ötesi para hareketlerinde stablecoin tabanlı fonlama kullanmaya başladı.
Stablecoin alıcıya gönderilmiyor
Visa Direct’in yeni modelinde USDC doğrudan son kullanıcıya ödeme aracı olarak gönderilmiyor.
Stablecoin, ödeme şirketinin Visa Direct üzerindeki para hareketlerini önceden fonlaması için kullanılıyor.
Örneğin bir fintech farklı ülkelerdeki müşterilere veya çalışanlara ödeme yapacaksa geleneksel modelde banka hesaplarından belirli zamanlarda prefunding yapmak zorunda kalabiliyor.
Stablecoin kullanıldığında bu fonlama süreci blockchain üzerinden daha hızlı gerçekleştirilebiliyor.
Alıcı tarafında ise para yine Visa Direct’in desteklediği normal ödeme kanallarından ulaşıyor.
Bu nedenle yenilik, tüketicinin stablecoin kullanmaya başlamasından çok ödeme altyapısının arka tarafındaki likidite ve fonlama modelinin değişmesi.
Geleneksel fonlama saatlerine bağımlılık azalıyor
Sınır ötesi ödeme şirketlerinin temel operasyonel sorunlarından biri farklı ülkelerde yeterli likiditeyi doğru zamanda hazır tutmak.
Bankacılık sistemlerinin çalışma saatleri, hafta sonları ve farklı ülkelerdeki settlement takvimleri bu süreci zorlaştırabiliyor.
Visa’nın stablecoin prefunding modeli bu zaman bağımlılığını azaltmayı hedefliyor.
USDC blockchain üzerinde 7/24 hareket edebildiği için ödeme şirketleri Visa Direct akışlarını banka fonlama pencerelerinin dışında da fonlayabiliyor.
Bu özellikle yüksek hacimli sınır ötesi ödeme şirketleri açısından işletme sermayesi kullanımını ve likidite yönetimini değiştirebilir.
2025’te başlayan pilot üretime geçti
Visa stablecoin tabanlı Visa Direct prefunding modelini 2025’te pilot olarak başlatmıştı.
O dönemde amaç, ödeme şirketlerinin sınır ötesi ödeme operasyonlarında stablecoin’i ön fonlama aracı olarak kullanıp kullanamayacağını test etmekti.
Bugünkü gelişmenin farkı, bu modelin artık gerçek ticari işlemlerde kullanılmaya başlanması.
Geçiş şu şekilde okunabilir:
Stablecoin = ödeme altyapısında pilot fonlama aracı
→
Stablecoin = gerçek ticari sınır ötesi ödeme operasyonunun likidite katmanı
Bu nedenle duyurunun önemi yeni bir stablecoin entegrasyonundan daha büyük.
Visa, daha önce test ettiği modeli gerçek müşteri trafiğine açmış durumda.
Inyo Global ilk ticari uygulayıcı
Stablecoin prefunding modelini üretimde kullanan ilk şirket Inyo Global.
Şirket global workforce, payroll ve para transferi altyapısı sunuyor ve 180’den fazla ülkeye ödeme yapabiliyor.
Inyo, Visa Direct üzerinden gerçekleştirilen para hareketlerinde USDC’yi prefunding için kullanarak sınır ötesi fonlama işlemlerini daha esnek hale getirmeyi hedefliyor.
Bu kullanım senaryosu stablecoin’in özellikle B2B ve fintech ödeme altyapısındaki rolünü gösteriyor.
Token burada tüketici ürünü olarak öne çıkmıyor.
Arka planda çalışan bir likidite ve settlement aracı haline geliyor.
Stablecoin’in rolü ödeme katmanında değişiyor
Stablecoin kullanımının ilk yıllarında odak büyük ölçüde kripto transferleri ve dijital varlık ticaretiydi.
Son dönemde ise ödeme şirketleri stablecoin’i farklı bir amaçla kullanmaya başladı.
Stablecoin artık yalnız para göndermek için kullanılan dijital token olarak konumlanmıyor.
Aynı zamanda:
likidite tutmak,
prefunding yapmak,
settlement süresini kısaltmak,
ve sınır ötesi ödeme operasyonlarını 7/24 çalıştırmak
için kullanılabiliyor.
Visa Direct’in üretime geçen modeli de bu dönüşümün somut örneklerinden biri.
Mastercard’dan farklı bir model
Visa’nın bugünkü hamlesi, Mastercard’ın Global Money Platform duyurusuyla aynı büyük dönüşümün farklı bir bölümünü temsil ediyor.
Mastercard fiat ve stablecoin hesaplarını, kartları, banka ödemelerini, dönüşümü ve treasury işlevlerini tek finansal platformda birleştiriyor.
Visa ise stablecoin’i doğrudan sınır ötesi ödeme ağının fonlama katmanına yerleştiriyor.
Bu nedenle iki gelişme birbirini tekrar etmiyor.
Mastercard tarafında:
fiat + stablecoin = ortak finansal ürün altyapısı
Visa tarafında ise:
stablecoin = gerçek zamanlıya yakın sınır ötesi prefunding altyapısı
öne çıkıyor.
Her iki yaklaşım da stablecoin’in geleneksel ödeme sistemlerinin yanındaki alternatif bir yapıdan çıkıp doğrudan mevcut ödeme ağlarının içine yerleştiğini gösteriyor.
Visa Direct duyurusundaki asıl değişim stablecoin desteğinin varlığı değil, pilot aşamasının sona ermesi.
Stablecoin’in büyük ödeme ağlarında test edilmesi artık yeni bir gelişme sayılmıyor.
Kritik eşik bu teknolojinin gerçek müşteri trafiğinde, gerçek para hareketinde ve gerçek likidite operasyonunda kullanılmaya başlanması.
Visa bugün tam olarak bu eşiği geçti.
USDC’nin rolü de burada önemli.
Token son kullanıcıya ulaşmadan, ödeme şirketinin arka plandaki prefunding ihtiyacını karşılıyor. Bu da stablecoin’in günlük ödeme deneyiminde görünmeden finansal altyapının içinde çalışabileceğini gösteriyor.
Özellikle sınır ötesi ödeme şirketleri açısından 7/24 fonlama yeteneği güçlü bir avantaj yaratabilir.
Bankaların çalışma saatlerine veya geleneksel settlement pencerelerine daha az bağımlı olmak, global ödeme operasyonlarının likidite yönetimini değiştirebilir.
Bu nedenle Visa Direct’in attığı adımı şöyle okumak mümkün:
Stablecoin deneyi tamamlandı; stablecoin gerçek ödeme operasyonuna girdi.
Mastercard’ın aynı gün fiat ve stablecoin’i tek platformda birleştirmesiyle birlikte düşünüldüğünde daha büyük tablo daha da netleşiyor.
Kart ağları artık stablecoin’i dışarıdan gelen alternatif ödeme teknolojisi olarak konumlandırmıyor.
Stablecoin, Visa ve Mastercard’ın kendi küresel ödeme altyapılarının yerleşik bileşenlerinden birine dönüşüyor.