Türkiye, kart pazarında dünyada 11’inci, e-ticaret ödemelerinde ise 13’üncü sırada yer alıyor. Bu güçlü finans altyapısı üzerinde büyüyen fintek sektörü, enflasyonun üzerinde reel olarak yüzde 30 büyüme kaydediyor. Sektör temsilcilerine göre son dönemde güçlenen düzenleme ve denetim mekanizmaları ekosisteme duyulan güveni yeniden artırırken, yeni büyüme dalgasının teknoloji yatırımları, yeni lisanslı oyuncular ve Türkiye’nin finans birikiminin yurt dışına taşınmasıyla şekillenmesi bekleniyor.
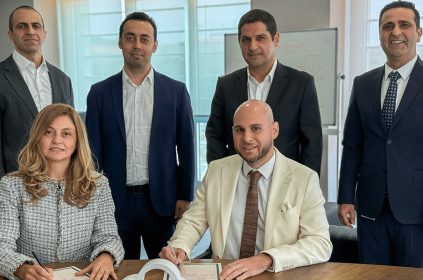
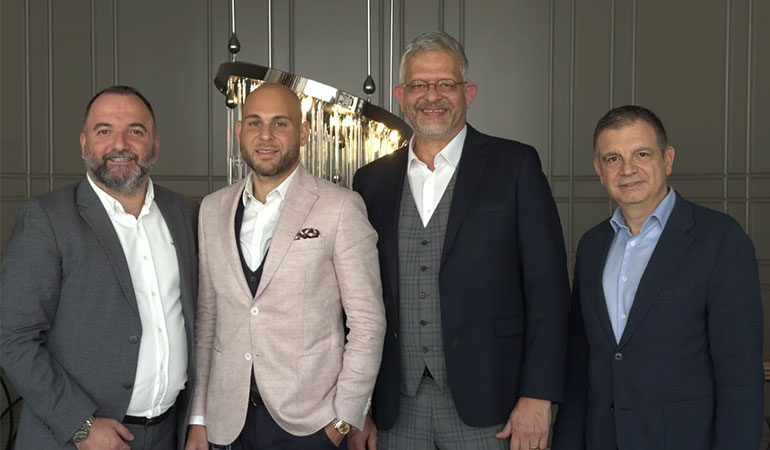
Türkiye’nin fintek ve ödeme sektörünün önde gelen yöneticileri, DT Cloud ev sahipliğinde ve TBS Investment & Management’tan Tunç Berkman’ın moderatörlüğünde düzenlenen Fintech Yuvarlak Masa Toplantısı’nda bir araya geldi.
Toplantıda regülasyonların ekosisteme etkisi, bankalarla artan rekabet, yeni lisansların önemi, yapay zekâ yatırımları, veri egemenliği ve Türk fintek şirketlerinin küresel pazarlara açılma potansiyeli ele alındı.
Düzenlemenin yanına denetim geldi
Türkiye FinTek Derneği Kurucusu ve Yönetim Kurulu Üyesi Kutay Yalınkılınç, regülasyonların artık sistemi koruyan daha belirgin bir işlev üstlendiğini söyledi.
Yalınkılınç’a göre düzenleme, kullanıcıyı korurken yenilik geliştiren şirketlerin hareket alanını da desteklemeli. Fintek ekosisteminin yalnızca lisanslı finans kuruluşlarından oluşmadığını vurgulayan Yalınkılınç, finansal yazılım ve altyapı şirketlerinin de sektörün önemli bir parçası olduğunu ifade etti.
Türkiye’nin güçlü finans birikiminin teknoloji kapasitesiyle birleşerek yurt dışına taşınması gerektiğini belirten Yalınkılınç, Avrupa’daki sektör toplantılarında yapay zekâ ile mevzuat uyumunun giderek daha fazla konuşulduğuna dikkat çekti.
Bu nedenle düzenleyiciler ile sektör arasında daha düzenli ve sürekli temas kurulması gerektiğini söyledi.
Fintekte güven yeniden güçleniyor
Ödeal CEO’su Fevzi Güngör, sektörde son dönemde yaşanan sorunların ardından yapılan hızlı müdahalelerin güveni artırdığını belirtti.
Güngör’e göre faaliyete geçen kuruluşların daha yakından izlenmesi, sistemin sağlıklı büyümesi açısından kritik önem taşıyor.
Güvenli hale gelen pazarın bir sonraki ihtiyacının yeni lisanslı oyuncular olduğunu söyleyen Güngör, pazara giren her şirketin ayakta kalabilmek için farklılaşan bir ürün veya hizmet geliştirmek zorunda olduğunu ifade etti.
Bu nedenle oyuncu sayısındaki artışın aynı zamanda inovasyonu hızlandırabileceğini düşünüyor.
Güngör, finteklerin küçük işletmelere sağladığı kolaylığı bir butik örneği üzerinden anlattı. Yeni iş yeri açan bir işletmeci farklı bankalardan POS cihazı almak, komisyonları takip etmek, gün sonu kayıtlarını karşılaştırmak ve hesaba geçen tutarları kontrol etmek zorunda kalabiliyor.
Benzer biçimde bakkaldan dağıtıcıya ve üreticiye uzanan tedarik zincirindeki tahsilat süreçleri de fintekler açısından önemli bir büyüme alanı oluşturuyor.
Yapay zekâ tarafında ise Güngör, geçmişte makine öğrenmesi olarak adlandırılan pek çok finans uygulamasının önceden yazılmış kural setleriyle çalıştığını hatırlattı. Üretken yapay zekânın esnekliği arttıkça alınan kararların daha sonra açıklanması ve incelenmesi de daha önemli hale geliyor.
Denetim güvenin temel unsuru
Fingate.io Kurucu Ortağı ve CEO’su Alper Akcan da sektörün geçmiş dönemde yaşadığı sorunların merkezinde denetim eksikliğinin bulunduğunu söyledi.
Akcan’a göre mevzuat uzun süredir vardı ancak uygulamadaki denetim kapasitesi aynı ölçüde güçlü değildi. Bugün denetimin daha görünür hale gelmesiyle birlikte ekosistemde güven yeniden güçleniyor.
Bununla birlikte yüksek kuruluş ve lisans maliyetleri, farklı iş modeli geliştiren küçük ekiplerin pazara girişini zorlaştırabiliyor.
Akcan, açık bankacılık ve servis bankacılığının finansal ürünleri müşterinin ihtiyaç duyduğu ana taşıdığına da dikkat çekti.
Beyaz eşya satın alan bir tüketicinin finansmana alışveriş sırasında ulaşabilmesi bu dönüşümün örneklerinden biri.
Akcan’a göre kalıcı olmak isteyen bir fintek, sunduğu çözümün kullanıcıya, iş yerine ve bankaya ne kazandırdığını açık biçimde gösterebilmeli.
Fintek sektörü reel yüzde 30 büyüyor
Odin Financial Genel Müdürü Ömer Ünsal’ın paylaştığı verilere göre Türkiye yaklaşık 625 milyar dolarlık kart pazarıyla dünyada 11’inci, e-ticaret ödemelerinde ise 13’üncü sırada bulunuyor.
Ünsal, Türkiye fintek sektörünün enflasyonun üzerinde reel olarak yaklaşık yüzde 30 büyüdüğünü belirtti.
Ekosistemin ödeme kuruluşlarının ötesine geçtiğini vurgulayan Ünsal, dijital kredi, temel bankacılık sistemleri ve yurt dışına teknoloji hizmeti sunan finansal yazılım şirketlerinin de hızlı biçimde geliştiğini söyledi.
Farklı pazarlara açılan Türk teknoloji şirketlerine yabancı yatırımcı ilgisinin sürdüğünü belirten Ünsal’a göre uluslararası yatırımcıların öne çıkardığı başlıklar kurumsal yönetim, şeffaflık, döviz bazında büyüme ve makroekonomik dalgalanmalara dayanıklılık.
Bankalar ve fintekler aynı müşteriye yöneliyor
DenizPay CEO’su Yalın Özcan, Türkiye’nin bankacılık ve ödeme teknolojilerinde güçlü bir geçmişe sahip olduğunu söyledi.
Taksitli ödeme ve temassız ödeme gibi birçok uygulamanın Türkiye’de erken dönemde yaygınlaştığını hatırlatan Özcan, finteklerin özellikle bankaların ulaşmakta zorlandığı küçük satıcılara erişerek POS edinme ve hesap açma süreçlerini hızlandırdığını belirtti.
İlk dönemde bankaların altyapısı ile finteklerin çevikliği birbirini tamamladı.
Ancak iki taraf zamanla aynı müşteri gruplarına yönelmeye başladı ve bu durum rekabeti artırdı.
Bu rekabetin önümüzdeki dönemde fiyat, hizmet kalitesi, ürün çeşitliliği ve teknoloji kapasitesi üzerinden daha da yoğunlaşması bekleniyor.
Rekabetin yeni ölçüsü müşteri hareketliliği
ColendiBank Kurucu Ortağı ve CEO’su Deniz Devrim Cengiz’e göre Türkiye’de tasarruf oranının yüzde 10 seviyesinde kalması, POS ve online harcamaların büyümesini destekleyen faktörlerden biri.
Bankaların bu pazara daha güçlü biçimde girmesiyle birlikte rekabetin sertleştiğini belirten Cengiz, yalnızca faiz üzerinden kazanılan müşterinin yine faiz nedeniyle başka bir kuruma geçebildiğine dikkat çekti.
Kalıcı müşteri ilişkisinin temelinde güven bulunduğunu vurgulayan Cengiz’e göre finansal kuruluşların başarısını yalnızca müşteri sayısıyla ölçmek artık yeterli bir gösterge sunmuyor.
Müşteri hareketliliği, ürün kullanımı ve ilişki derinliği giderek daha önemli hale geliyor.
Cengiz ayrıca güvenin, müşteri adına alınan kararların gerekçesinin anlaşılır biçimde açıklanabilmesiyle güçleneceğini ifade etti.
Yeni girişimlere alan açmak gerekiyor
Lidio Kurucu Ortağı ve CEO’su Emre Güzer, Türkiye’de ödeme girişimlerinin ortaya çıkışını kendi bankacılık deneyiminden bir örnekle anlattı.
Bir bankada çalıştığı dönemde Yemeksepeti’nin ihtiyaç duyduğu çevrim içi ödeme çözümünü sunamadıklarını belirten Güzer, bu boşluğu daha sonra ödeme kuruluşlarının doldurduğunu söyledi.
Bu şirketlerin sağladığı altyapı pek çok dijital girişimin tahsilat yapabilmesini mümkün hale getirdi.
Güzer’e göre bugünkü yüksek sermaye gereklilikleri o dönemde uygulanmış olsaydı, bazı yeni iş modellerinin pazara çıkması daha zor olabilirdi.
Bu nedenle finansal sistemin güvenliğini korurken yeni girişimlerin kendilerini test edebileceği alanların da oluşturulması önem taşıyor.
Yerel ödeme altyapıları yurt dışına açılabilir
Güzer, Lidio’nun TROY gibi yerel kart şemalarının uluslararası işletmelerde daha geniş kabul görmesi ve farklı ülkelerin yerel ödeme ağları arasında bağlantılar kurulması üzerine çalıştığını da anlattı.
Afrika ve Orta Doğu bu açıdan öne çıkan pazarlar arasında yer alıyor.
Bu yaklaşım, Türk ödeme teknolojilerinin yalnızca yurt içindeki işlem hacmi üzerinden büyümesi yerine altyapı ve teknoloji ihracatı üzerinden yeni bir büyüme alanı yaratabileceğini gösteriyor.
Güzer ayrıca yapay zekâ araçları yaygınlaştıkça çalışanların hangi veriyi hangi sisteme aktardığının önemli bir güvenlik konusu haline geldiğini vurguladı.
Yapay zekâ iddiası ölçülebilir sonuç üretmeli
Finberg Yatırım ve Strateji Direktörü Gaye Ör, lisans, sermaye ve operasyon gerekliliklerinin genç girişimlerin önüne kuruluş aşamasında önemli bariyerler çıkarabildiğini söyledi.
Ör’e göre az sayıda kullanıcıyla ürününü test etmek isteyen bir girişim, daha erken aşamada yüksek maliyetlerle karşılaşabiliyor.
Yapay zekâ tarafında ise çalışanların bireysel verimliliğinde görülen artışın henüz şirketlerin bütün süreçlerine aynı ölçüde yansımadığına dikkat çekti.
Ör, iş modelini kuruluş aşamasından itibaren yapay zekâ etrafında tasarlayan girişimlerin daha güçlü bir konuma gelebileceğini düşünüyor.
Yatırımcıların da girişimlerin yapay zekâ iddialarını yalnızca sunumlarda kullanılan ifadeler üzerinden değerlendirmek yerine gerçek kullanım, maliyet avantajı ve ölçülebilir iş sonuçları üzerinden sınaması gerektiğini vurguladı.
Büyümenin altyapısı güvenli bulut
Toplantıda farklı başlıklar altında yapılan değerlendirmelerin önemli bir bölümü aynı noktada birleşti: finans sektörünün büyümesi için güvenli, izlenebilir ve düzenlemelerle uyumlu bir teknoloji altyapısı gerekiyor.
DT Cloud CCO’su Orkan Aytulun, ticari işlemlerde tahsilatın yanında ödeme güvencesi ve iş sürekliliğinin de kritik önem taşıdığını belirtti.
Finans kuruluşlarının dijitalleşme yatırımları büyüdükçe altyapının yalnızca performans sağlaması yeterli olmuyor. Verinin nerede tutulduğu, sistemlere kimin eriştiği, işlemlerin nasıl kayıt altına alındığı ve kesinti halinde hizmetin nasıl sürdürüleceği de teknoloji mimarisinin temel parçaları arasına giriyor.
İşlem verisinden işlem zekâsına
DT Cloud Kurucu ve CEO’su Tolga Dinçer ise Türkiye’nin ödeme işlemlerini gerçekleştiren uygulamalarda güçlü bir noktaya ulaştığını, bundan sonraki büyük fırsatın bu işlemlerden oluşan veriyi ticari kararlara dönüştürmek olduğunu söyledi.
Dinçer bu alanı “işlem zekâsı” olarak tanımlıyor.
Dinçer’e göre finans gibi yüksek düzeyde düzenlemeye tabi alanlarda yapay zekânın kalıcı değer yaratabilmesi için sistemin aldığı kararların gerekçelerini açıklayabilmesi gerekiyor.
Bir kredi başvurusu aylar sonra düzenleyici kurum tarafından incelendiğinde, finans kuruluşunun alınan kararın hangi veri ve kurallara dayandığını açık biçimde gösterebilmesi gerekiyor.
Bu nedenle karar desteği sunan yapay zekâ ile doğrudan karar veren sistemlerin farklı mimarilerle ele alınması, kayıt ve izlenebilirliğin de sistem tasarımının başlangıcından itibaren kurulması önem taşıyor.
Dinçer ayrıca finteklerin yakın gelecekte işlem başına maliyet hesaplarının yanına yapay zekâ modellerinin token tüketimini ve hesaplama gücü ihtiyacını da eklemek zorunda kalacağını düşünüyor.
DT Cloud’un yaklaşımında verinin Türkiye’de tutulması, sistem üzerindeki kontrolün ve denetim izlerinin de yerel altyapıda kalmasıyla tamamlanıyor.
Şirket bu altyapıyı veri analitiği ve modüler AI Factory çalışmalarıyla, finans kuruluşlarının kendi verileri üzerinde çalışabilen yapay zekâ kapasitesine dönüştürmeyi hedefliyor.
Yeni eşik teknoloji ve küresel açılım
Toplantıdan çıkan ortak tablo, Türkiye fintek ekosisteminde güven tartışmasının yerini giderek büyümenin nasıl sürdürüleceği sorusuna bıraktığını gösteriyor.
Daha güçlü denetim, sektörün güven tabanını yeniden oluştururken bir sonraki aşamada yeni lisanslı oyuncuların pazara girişi, teknoloji altyapılarının güçlenmesi ve Türk finans teknolojilerinin uluslararası pazarlara taşınması belirleyici olacak.
Türkiye’nin kart ve ödeme altyapısındaki ölçeği, bankacılık deneyimi ve gelişmiş dijital finans ürünleri önemli bir başlangıç avantajı sunuyor.
Bu avantajın küresel rekabet gücüne dönüşmesi ise yeni ürünlerin yanında kurumsal yönetim, açıklanabilir yapay zekâ, veri egemenliği, güvenli bulut altyapısı ve uluslararası ölçekte çalışabilecek teknoloji şirketlerinin büyümesine bağlı.
Fintek ekosisteminin önündeki yeni eşik finans bilgisini teknolojiye, teknolojiyi güvene ve bu iki kapasiteyi küresel büyümeye çevirebilmek.