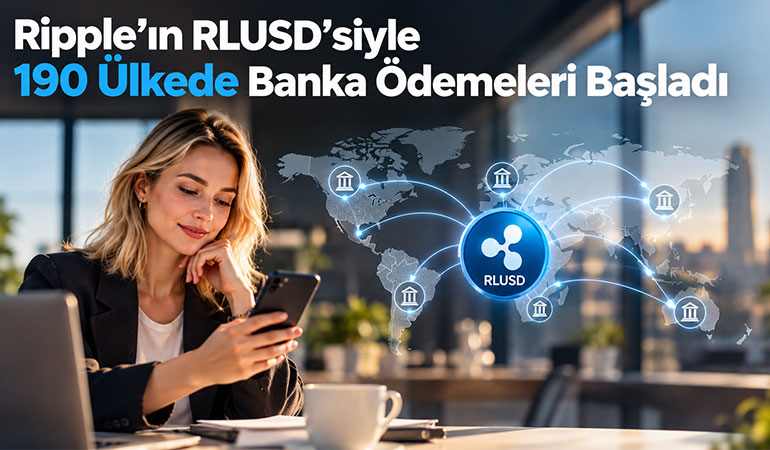
İsviçre merkezli ödeme platformu TrustLinq, Ripple ile iş birliğini genişleterek RLUSD stablecoin bakiyelerinden 190’dan fazla ülkedeki banka hesaplarına doğrudan ödeme yapılmasını mümkün hale getirdi.
13 Ekim’de duyurulan yeni yapı, 80’den fazla itibari para birimini destekliyor. Kullanıcılar Ethereum üzerindeki RLUSD bakiyelerini kendi saklama cüzdanlarında tutmaya devam ederken, TrustLinq ödeme sırasında gereken tutarı dönüştürüyor ve alıcıya standart banka transferi gönderiyor. Alıcının kripto cüzdanı açması, stablecoin kabul etmesi veya kripto para dönüşümüyle ilgilenmesi gerekmiyor.
Ödeme tarafında SEPA, Faster Payments, ACH, yerel ödeme koridorları ve gerekli pazarlarda SWIFT kullanılabiliyor. Hizmet TrustLinq tarafından doğrulanmış müşteriler için canlı durumda.
RLUSD doğrudan banka hesabına ulaşıyor
Yeni modelde gönderici RLUSD’yi önce bir kripto borsasında satıp kendi banka hesabına çekmek zorunda kalmıyor.
Kullanıcının RLUSD bakiyesi kendi self-custody cüzdanında kalıyor. Ödeme yapılacağı anda yalnızca gerekli miktar dönüştürülüyor ve alıcı kendi banka hesabına yerel para biriminde ödeme alıyor.
Örneğin RLUSD sahibi bir şirket Vietnam’daki tedarikçisine ödeme yaptığında, işlem RLUSD ile fonlanırken alıcı VND alabiliyor. Almanya’daki çalışana yapılan ödeme EUR olarak SEPA üzerinden, İngiltere’deki bir yükleniciye yapılan ödeme ise GBP olarak Faster Payments üzerinden ulaşabiliyor.
Bu yapı stablecoin’in gönderici tarafındaki ödeme kaynağı olarak kalmasını, alıcı tarafında ise klasik bankacılık deneyiminin korunmasını sağlıyor.
Alıcının kripto kullanması gerekmiyor
Stablecoin ödemelerinin yaygınlaşmasının önündeki önemli sorunlardan biri, ödeme zincirinin iki tarafının da kripto altyapısına dahil edilmesi gerekliliği.
Bir şirket stablecoin ile ödeme yapmak istese bile tedarikçisinin cüzdan açması, token kabul etmesi ve ardından bunu kendi para birimine çevirmesi gerekebiliyor.
TrustLinq bu süreci alıcı açısından görünmez hale getiriyor.
Alıcı yalnızca banka hesabını kullanıyor ve ödeme normal banka transferi gibi ulaşıyor. TrustLinq’in ifadesiyle alıcının herhangi bir uygulama kurmasına veya ödemenin kripto varlıkla fonlandığını bilmesine gerek kalmıyor.
Bu yaklaşım stablecoin altyapısını son kullanıcı ürünü olmaktan çıkarıp arka plandaki ödeme rayına yaklaştırıyor.
Ripple iş birliği mayısta başladı
TrustLinq ile Ripple arasındaki iş birliği yeni başlamadı.
Şirket, 4 Mayıs 2026’da Ripple Payments entegrasyonunu duyurmuş ve kriptodan itibari paraya doğrudan ödeme kapsamasını genişletmişti. O dönemde TrustLinq 170’den fazla ülkede, 80’den fazla para biriminde ödeme desteği sunduğunu açıklıyordu.
13 Ekim’de açıklanan yeni aşama ise RLUSD’nin üçüncü taraf banka ödemelerinde doğrudan fonlama varlığı olarak kullanılabilmesi.
TrustLinq’in güncel kapsamı 190’dan fazla ülkeye, 80’den fazla para birimine ve 60’tan fazla yerel ödeme koridoruna ulaşmış durumda.
Dolayısıyla bugünkü gelişmeyi yeni bir Ripple ortaklığı yerine, mevcut ödeme altyapısının RLUSD için genişlemesi olarak okumak daha doğru.
Stablecoin’in son kilometre sorunu hedefleniyor
Stablecoin’ler blockchain üzerinde küresel ölçekte hızlı değer transferi sağlayabiliyor.
Ancak bu değer gerçek ekonomide kullanılacağı zaman yeni bir sorun ortaya çıkıyor.
Tedarikçi faturası, maaş, kira veya hizmet ödemesi yapan taraf stablecoin tutsa bile, alıcının çoğu zaman yerel para birimine ihtiyacı bulunuyor.
Bu noktada stablecoin’in banka sistemine çıkışı gerekiyor.
Geleneksel akışta kullanıcı kripto varlığını borsada satıyor, kendi banka hesabına çekiyor ve ardından alıcıya ayrı bir banka transferi gerçekleştiriyor.
TrustLinq’in modeli bu zinciri tek işleme indiriyor:
RLUSD → dönüşüm → alıcının banka hesabında yerel para
Şirket bu yapıyı “crypto in, fiat out” modeli olarak tanımlıyor.
Yerel ödeme ağları ve SWIFT birlikte kullanılıyor
190’dan fazla ülke kapsamı, her ülkede aynı ödeme kanalının veya aynı teslimat hızının kullanıldığı anlamına gelmiyor.
TrustLinq’in kendi kapsam tablosuna göre yerel ödeme altyapısının bulunduğu pazarlarda ödeme ilgili ülkenin yerel rayları üzerinden gerçekleştiriliyor.
Yerel altyapının bulunmadığı veya desteklenmediği koridorlarda ise SWIFT devreye giriyor.
Şirket çoğu ödemenin birkaç saat ile 24 saat arasında ulaştığını, SEPA ve Faster Payments gibi sistemlerde işlemlerin çoğunlukla aynı gün tamamlandığını belirtiyor. Ancak hız, ülke ve para birimine göre değişebiliyor.
Bu nedenle 190 ülke kapsamını “her yerde anlık ödeme” şeklinde yorumlamamak gerekiyor.
RLUSD gerçek ekonomide dağıtım kazanıyor
Gelişmenin Ripple açısından önemli tarafı da burada ortaya çıkıyor.
Stablecoin rekabetinde yalnız ihraç edilen token miktarı veya borsalardaki likidite yeterli olmuyor.
Stablecoin’in tedarikçiye ödeme, maaş, kira veya uluslararası ticari ödeme gibi gerçek ekonomik işlemlerde kullanılabileceği dağıtım kanallarına ihtiyacı var.
TrustLinq entegrasyonu RLUSD’ye tam olarak bu katmanı ekliyor.
Ripple’ın stablecoin’i gönderici tarafında blockchain üzerinde tutulurken ödeme zincirinin diğer ucunda geleneksel banka altyapısına bağlanıyor.
Bu model, stablecoin ile banka transferinin rakip ödeme yöntemleri olarak çalışması yerine aynı işlemin iki farklı ayağı haline gelmesini sağlıyor.
Stablecoin’lerin ödeme dünyasındaki en kritik meselesi artık yalnızca parayı blockchain üzerinde hızlı hareket ettirebilmek değil.
Gerçek kullanım için dijital doların alıcının kullanabildiği paraya dönüşmesi gerekiyor.
TrustLinq ve Ripple entegrasyonunun önemli tarafı burada.
RLUSD sahibi stablecoin’ini kendi cüzdanında tutabiliyor, alıcı ise kripto altyapısına hiç girmeden banka hesabında euro, sterlin, dirhem veya desteklenen başka bir yerel para birimini görüyor.
Bu yapı stablecoin kullanımındaki önemli sürtünmelerden birini azaltıyor.
Geçişi şöyle okumak mümkün:
Stablecoin → başka bir kripto cüzdanı
→
Stablecoin → doğrudan üçüncü taraf banka hesabında yerel para
Bu değişim stablecoin’in gerçek ekonomideki rolünü büyütebilir.
Özellikle şirketler açısından tedarikçi ödemesi, contractor ödemesi veya uluslararası işletme giderlerinde stablecoin treasury ile geleneksel banka hesapları arasındaki mesafe kısalıyor.
Ripple açısından da RLUSD’nin ödeme altyapısındaki değeri yalnız tokenın regüle biçimde ihraç edilmesine bağlı kalmıyor. Stablecoin’in nerelerde tutulduğu kadar, kaç banka hesabına ve kaç yerel para birimine çıkabildiği de rekabet avantajının parçası oluyor.
TrustLinq’in sunduğu 190’dan fazla ülke kapsamı bu nedenle dağıtım açısından dikkat çekici.
Ancak kapsamı değerlendirirken her ülkenin aynı ödeme rayına ve aynı hıza sahip olmadığını göz önünde bulundurmak gerekiyor. Yerel koridorların bulunmadığı pazarlarda SWIFT kullanılmaya devam ediyor.
Yine de yön açık: stablecoin altyapısı giderek kripto ekosisteminin kendi içinde dolaşan bir değer transfer sisteminden, geleneksel banka hesaplarına bağlanan küresel ödeme katmanına doğru ilerliyor.