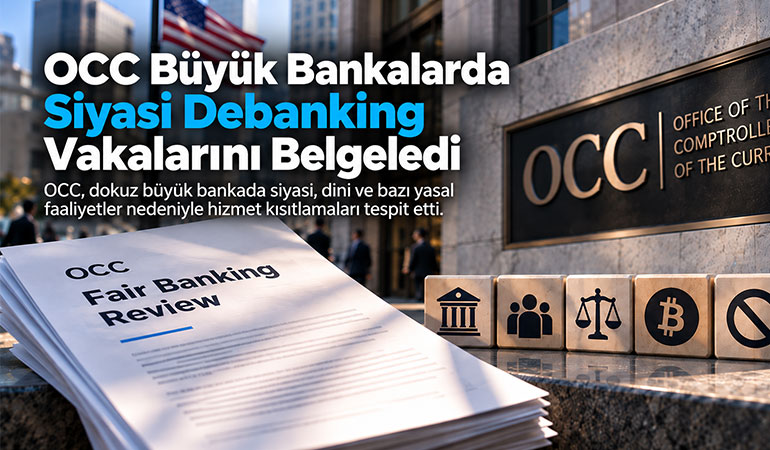
ABD’nin federal banka düzenleyicilerinden Office of the Comptroller of the Currency, ülkenin en büyük dokuz ulusal bankasında müşterilerin siyasi veya dini görüşleri ile yasal ticari faaliyetleri nedeniyle finansal hizmetlere erişimin sınırlandırıldığına ilişkin vakalar tespit ettiğini açıkladı.
14 Ekim 2026’da yayımlanan nihai rapor; JPMorgan Chase, Bank of America, Citibank, Wells Fargo, U.S. Bank, Capital One, PNC Bank, TD Bank ve BMO Bank’ın 2020 ile Eylül 2025 arasındaki politikalarını ve uygulamalarını inceliyor. OCC’ye göre dokuz bankanın tamamında müşterilerin siyasi, dini veya sosyal görüşleri ya da yürüttükleri yasal ticari faaliyetler nedeniyle finansal hizmetlere erişimini etkileyebilecek politikalar bulunuyordu.
OCC ayrıca bankaların belirli sektörlere yönelik kamuya açık veya kurum içi kısıtlamalar uyguladığını bildirdi. Bu sektörler arasında petrol ve doğal gaz arama, kömür madenciliği, silah ve mühimmat, özel gözaltı tesisleri, tütün ve elektronik sigaranın yanı sıra dijital varlık faaliyetleri de yer aldı.
Dokuz büyük bankanın tamamında politika bulundu
OCC’nin incelemesi ABD bankacılık sisteminin önemli bölümünü kapsıyor.
Düzenleyici, yaklaşık 100 bin müşteri şikayetini inceledi ve bankalardan yaklaşık 420 bin sayfadan oluşan 50 bin belge topladı. Araştırma, bankaların müşteri kabulü, hesap kapatma, sektör politikaları ve bireysel müşteri kararlarının hangi kriterlere dayandığını anlamaya odaklandı.
OCC’nin vardığı sonuç, özellikle geniş tanımlanmış “itibar riski” politikalarının bazı müşteri grupları açısından sorun yaratmış olması.
Rapora göre bu politikaların önemli bölümünde açık standartlar ve objektif, risk bazlı kriterler bulunmuyordu. Bu durum siyasi, dini veya sosyal görüşler ile bazı yasal iş kollarının bankacılık hizmetlerine erişimde dezavantajlı konuma gelmesine yol açtı.
Dijital varlık sektörü de raporda yer aldı
Fintek sektörü açısından raporun en önemli bölümlerinden biri dijital varlık faaliyetlerinin açık biçimde belirtilmesi.
OCC, bazı bankaların dijital varlıklarla ilgili faaliyet gösteren şirketlerin finansal hizmetlere erişimini sınırlayan sektör politikaları uyguladığını tespit etti.
Bu bulgu, kripto şirketlerinin son yıllarda ABD bankacılık sistemine erişimde yaşadıklarını söylediği sorunlara resmi düzenleyici raporda doğrudan yer verilmesi açısından dikkat çekici.
Ancak rapor, her dijital varlık şirketinin siyasi gerekçelerle bankacılık hizmetinden çıkarıldığı sonucuna varmıyor.
Buradaki temel eleştiri, belirli sektörlere yönelik geniş kapsamlı kısıtlamaların bireysel ve objektif risk değerlendirmesinin önüne geçebilmesi.
İtibar riski politikaları merkezde
Debanking tartışmasının önemli kavramlarından biri “reputation risk”.
Bankalar uzun yıllardır belirli bir müşteri veya sektörle çalışmanın kendi itibarları üzerinde yaratabileceği potansiyel etkiyi risk yönetiminin bir parçası olarak değerlendirdi.
OCC ise bu yaklaşımın çok geniş ve subjektif biçimde kullanıldığında yasal faaliyet gösteren müşterilerin finansal hizmetlerden çıkarılmasına yol açabileceğini savunuyor.
Nisan 2026’da OCC ve FDIC, kendi denetim programlarında reputation risk kullanımını yasaklayan nihai düzenlemeyi yayımlamıştı. Düzenleme, kurumların bankaları siyasi, sosyal, kültürel veya dini görüşler ya da siyasi açıdan tartışmalı ancak yasal faaliyetler nedeniyle müşteri ilişkisini sonlandırmaya teşvik etmesini engelliyor.
Bugünkü OCC raporu ise sorunun bankaların kendi müşteri ve sektör politikalarındaki karşılığını gösteriyor.
Siyasi ve dini görüşlere ilişkin vakalar belgelendi
OCC’nin bulguları yalnız sektör politikalarıyla sınırlı değil.
Raporda siyasi veya dini görüşleriyle bağlantılı biçimde finansal hizmetlere erişimi sınırlanan müşterilere ilişkin bireysel örnekler de yer alıyor.
OCC Başkanı Jonathan Gould, raporun büyük bankaların bazı müşterileri ve yasal işletmeleri finansal sistemden dışladığına ilişkin kanıt sunduğunu savunuyor.
Bu değerlendirme aynı zamanda mevcut ABD yönetiminin “fair banking” politikasıyla bağlantılı.
OCC’nin incelemesi, Ağustos 2025’te yayımlanan ve Amerikalıların siyasi veya dini görüşleri nedeniyle bankacılık hizmetlerinden dışlanmamasını amaçlayan başkanlık kararı doğrultusunda yürütüldü.
Bankalar siyasi motivasyon iddiasını reddediyor
Bankacılık sektörü ise siyasi gerekçelerle müşterilerin sistematik biçimde dışlandığı iddialarına karşı çıkıyor.
Reuters’a konuşan bankalar ve sektör temsilcileri, hesap açma veya kapatma kararlarının esas olarak yasal uyum, kara para aklamayla mücadele, dolandırıcılık, operasyonel maliyet ve finansal risk değerlendirmelerine dayandığını savundu. Sektör ayrıca bankaların hangi müşterilerle çalışabileceğine ilişkin daha açık ve tutarlı federal standartlar talep ediyor.
Bu karşı görüş önemli.
Çünkü yüksek riskli sektörlerde AML ve yaptırım uyumu, bankaların müşteri ilişkileri konusunda daha ihtiyatlı davranmasına neden olabiliyor.
OCC de bu sorunu tamamen göz ardı etmiyor. Kurum, AML ve terör finansmanıyla mücadele yükümlülüklerinin debanking kararlarında nasıl rol oynadığını diğer düzenleyicilerle birlikte incelemeye devam edeceğini belirtiyor.
Bugün yeni ceza açıklanmadı
Raporun kapsamını doğru değerlendirmek gerekiyor.
OCC bugün dokuz bankaya yönelik yeni bir para cezası veya yaptırım açıklamadı. Reuters da nihai raporun herhangi bir ceza içermediğini belirtiyor.
Aynı şekilde bugün yürürlüğe giren yeni bir genel debanking düzenlemesi de bulunmuyor.
Asıl gelişme, OCC’nin Eylül 2025’te başlattığı inceleme ve Aralık 2025’te yayımladığı ön bulguların ardından nihai denetim raporunu açıklaması.
OCC bundan sonraki aşamada büyük bankalara uygulanan düzenleyici ve denetleyici çerçevede yeni değişiklikler değerlendirilebileceğini söylüyor.
Debanking bankacılık erişimi meselesine dönüşüyor
Debanking uzun süredir ABD’de siyasi ve sektörel tartışmaların konusu.
Kripto şirketleri, silah üreticileri, enerji şirketleri ve farklı siyasi veya dini gruplar geçmişte bankaların kendilerine hizmet vermekten kaçındığını öne sürdü.
Bugünkü raporu önemli kılan, tartışmanın federal banka düzenleyicisinin doğrudan denetim bulgusuna dönüşmesi.
OCC artık meseleyi yalnız müşteri şikayetleri veya sektör iddiaları üzerinden değerlendirmiyor.
Bankaların iç politikalarını, prosedürlerini ve bireysel müşteri kararlarını inceleyerek hangi kriterlerin finansal hizmetlere erişimi etkilediğini ortaya koymaya çalışıyor.
OCC’nin nihai raporu debanking tartışmasını yeni bir aşamaya taşıyor.
Özellikle dijital varlık faaliyetlerinin hizmet erişimi kısıtlanan sektörler arasında açık biçimde sayılması, kripto sektörünün yıllardır dile getirdiği bankacılık erişimi sorununu resmi denetim gündemine taşıyor.
Buradaki kritik konu bankaların risk yönetimi yapıp yapamayacağı değil. Bankalar AML, yaptırım, dolandırıcılık ve kredi riskini değerlendirmek zorunda.
Asıl soru, bu değerlendirmelerin müşteri bazında objektif ve ölçülebilir kriterlerle mi, yoksa geniş sektör ve itibar politikaları üzerinden mi yapıldığı.
OCC’nin raporu ikinci yöntemin sorun yaratabildiğini söylüyor.
Bu ayrım fintek şirketleri açısından da önemli.
Dijital varlık şirketleri, ödeme girişimleri veya başka yüksek regülasyonlu alanlarda çalışan fintech’ler için banka hesabına erişim temel altyapının parçası. Bankalar belirli sektörleri baştan yüksek riskli kabul edip geniş erişim kısıtlamaları uygularsa şirketin lisanslı ve yasal biçimde faaliyet göstermesi bile bankacılık hizmetlerine erişimini garanti etmeyebilir.
Bugünkü rapor yeni bir yaptırım getirmiyor. Ancak denetim pratiğinin yönünü netleştiriyor.
Bankalardan artık yalnız riskten kaçınmaları değil, bir müşteriye neden hizmet vermediklerini objektif, bireysel ve risk bazlı kriterlerle açıklayabilmeleri de bekleniyor.
Dijital varlık sektörünün raporda açıkça yer alması ise debanking tartışmasının fintech açısından en somut sonuçlarından biri.
Bundan sonraki önemli gelişme, OCC’nin nihai rapordaki bulguları hangi yeni denetim kuralları veya uygulamalarla destekleyeceği olacak.