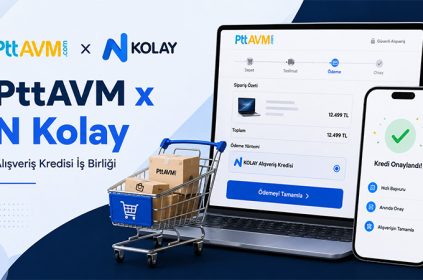
Aktif Bank’ın dijital bankacılık uygulaması N Kolay, geri ödeme planını gelecekteki gelir beklentilerine göre kademeli olarak artıran Artan Taksitli İhtiyaç Kredisi ürününü kullanıma sundu. Yeni ürün, kredi geri ödemelerinin ilk aylarda daha düşük taksitlerle başlamasına imkan veriyor.
Artan Taksitli İhtiyaç Kredisi’nde taksit tutarları, başvuru sırasında belirlenen oran doğrultusunda kademeli olarak yükseliyor. Böylece müşteriler kredi ödemelerini mevcut bütçeleri ve ilerleyen dönemlerdeki gelir beklentileri doğrultusunda planlayabiliyor.
N Kolay’ın paylaştığı bilgilere göre taksitler 6’şar aylık dönemlerde artıyor. Aktif Bank, artış oranlarının enflasyona yakın seviyelerde kurgulandığını ve bu modelin müşterilerin ilk aylardaki ödeme yükünü azaltmayı amaçladığını belirtiyor.
Cem Martı Geri Ödeme Esnekliğine Dikkat Çekti
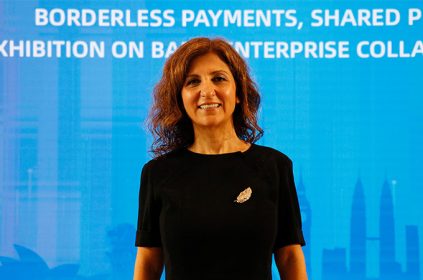
Aktif Bank Perakende ve Dijital Bankacılık Genel Müdür Yardımcısı Cem Martı, bireylerin geri ödeme süreçlerinde daha fazla esneklik aradığını belirterek şunları söyledi:
“Müşterilerimizin değişen ihtiyaçlarını yakından takip ediyor, bütçelerini daha rahat yönetmelerine destek olacak finansal çözümler geliştirmeye devam ediyoruz. Harcamaların daha planlı yönetilmesinin önem kazandığı bu dönemde bireyler, geri ödeme süreçlerinde kendilerine esneklik sağlayan çözümleri daha fazla önemsiyor. Artan Taksitli İhtiyaç Kredimiz de ilk aylarda ödeme yükünü hafifleterek müşterilerimize nefes aldırıyor. 6’şar aylık dönemlerde taksit tutarları enflasyona yakın oranlarda artış gösteriyor ve geri ödeme planları gelecekteki gelir beklentilerine uygun oluşuyor. Böylece müşterilerimiz bugünkü bütçelerini zorlamadan ihtiyaçlarını karşılarken, gelecek planlarını da daha güvenle hayata geçirebiliyor.”
Kredi Geri Ödemesinde Sabit Taksit Modeline Alternatif
Artan taksitli kredi modeli, özellikle gelirinin ilerleyen dönemlerde artmasını bekleyen müşteriler için geri ödeme yükünü zamana yaymayı hedefliyor. İlk aylardaki daha düşük taksitler kısa vadeli nakit akışını rahatlatırken, sonraki dönemlerde ödeme tutarı kademeli olarak yükseliyor.
Bu yapı tüketici kredilerinde ürün tasarımının yalnız faiz oranı ve vade üzerinden şekillenmediğini de gösteriyor. Bankalar ve dijital finans platformları, geri ödeme planını müşterinin gelir akışına daha yakın hale getiren esnek modellerle ürün farklılaştırmasına gidiyor.
Burada dikkat edilmesi gereken nokta, ilerleyen dönemlerde taksit tutarlarının yükselmesi. Bu nedenle müşterinin kredi kullanırken yalnız ilk dönem ödeme seviyesine değil, 6 aylık dönemlerde oluşacak yeni taksit tutarlarına ve toplam geri ödeme planına birlikte bakması önem taşıyor.