Blockchain Türkiye Platformu’nun (BCTR) düzenlediği Block Brew buluşmasında, Kripto Varlık Hizmet Sağlayıcılarının lisanslama ve vergilendirme süreçleri ele alındı. Stablex sponsorluğunda gerçekleştirilen etkinlikte saklama kuruluşlarının izin süreçlerinden bilgi sistemleri altyapısına, SPK ve TÜBİTAK paylarından BSMV uygulamasına kadar sektörün düzenleyici gündemindeki başlıklar değerlendirildi.
BCTR Vergi, Muhasebe ve Denetim Çalışma Grubu tarafından düzenlenen etkinlikte ayrıca hazırlanmakta olan “Kripto Varlıkların Vergilendirilmesi” raporuna ilişkin bilgiler paylaşıldı. Raporun 2027 yılının ilk çeyreğinde kamuoyuna açıklanması planlanıyor.
KVHS Lisanslama Süreci Masaya Yatırıldı
Block Brew buluşmasının ana gündemlerinden birini kripto varlık hizmet sağlayıcılarının lisanslama süreci oluşturdu.
Panelde lisanslama sürecinin işleyişi, süreç boyunca ortaya çıkan maliyetler ve kripto varlık saklama hizmetlerine ilişkin uygulamalar değerlendirildi.
Özellikle SPK’nın 26 Mart 2026 tarih ve 18/617 sayılı kararıyla gündeme gelen, “saklama kuruluşlarının platformlara yaygın şekilde kripto varlık saklama hizmeti vermeye başlaması” konusu üzerinde duruldu.
Katılımcılar, lisanslama sürecindeki beklentilerin ve uygulama adımlarının daha öngörülebilir hale gelmesinin sektör açısından önem taşıdığına dikkat çekti.
Saklama Kuruluşlarının İzin Süreçleri Ele Alındı
Kripto varlıkların saklanması, sektörün yeni düzenleyici yapısındaki önemli başlıklardan biri olarak etkinlikte ayrı olarak değerlendirildi.
Saklama kuruluşlarına ilişkin izin süreçlerinin platformlara yaygın biçimde saklama hizmeti verilmesiyle bağlantısı ve bunun KVHS lisanslama süreçlerine etkisi tartışıldı.
Bu çerçevede saklama altyapısının gelişmesinin, platformların düzenleyici gerekliliklere uyum sağlamasında nasıl bir rol üstleneceği üzerinde duruldu.
TÜBİTAK’ın Teknik Rolü Konuşuldu
Etkinliğin bir diğer önemli başlığı KVHS’lerin bilgi sistemleri altyapısı oldu.
Mevcut düzenleyici çerçevede TÜBİTAK’ın, kripto varlık hizmet sağlayıcılarının bilgi sistemleri kriterlerine uyumunun değerlendirilmesi sürecinde SPK’ya sağladığı teknik destek ele alındı.
Bu yapı, kripto platformlarının lisanslama sürecinin yalnız sermaye ve hukuki gerekliliklerden oluşmadığını; bilgi güvenliği, teknik altyapı ve operasyonel yeterliliklerin de sürecin önemli parçaları arasında bulunduğunu gösteriyor.
SPK ve TÜBİTAK Paylarında Brüt Gelir Tartışıldı
Panelde kripto varlık hizmet sağlayıcılarının ödemekle yükümlü olduğu SPK ve TÜBİTAK paylarının hesaplanması da gündeme geldi.
Özellikle hesaplamalarda kullanılan brüt gelir kavramının kapsamı değerlendirildi.
Kripto platformlarının farklı gelir kalemlerine ve iş modellerine sahip olması, brüt gelir hesabının hangi faaliyetleri kapsayacağı konusunda sektörel değerlendirme ihtiyacını artırıyor.
Katılımcılar, hesaplama esaslarının farklı iş modellerinin yapısı dikkate alınarak ele alınmasının önemine işaret etti.
Kripto Platformlarında Vergi Çerçevesi Gündemde
Block Brew’da üzerinde durulan en önemli konulardan biri de KVHS’lerin vergilendirilmesi oldu.
Platformların ve saklama kuruluşlarının mevcut faaliyetlerine uygulanacak vergisel çerçevenin değerlendirilmesi sırasında özellikle BSMV yönünde açıklık sağlanması ihtiyacı gündeme geldi.
Farklı kripto hizmetlerinin ve gelir modellerinin vergisel açıdan nasıl ele alınacağı, sektörün düzenleyici öngörülebilirliği açısından önemli başlıklar arasında yer aldı.
Buradaki tartışma yalnız uygulanacak vergi türüyle sınırlı kalmadı. Vergilendirme modelinin sektörün farklı iş modelleri ve yerli platformların rekabet koşulları üzerindeki olası etkilerinin de birlikte değerlendirilmesi gerektiği vurgulandı.
Yeni Ürünlar İçin Düzenleyici Çerçeve İhtiyacı
Platformların işlem hacimleri, gelir modelleri ve faaliyet alanlarının gelişimi de etkinlikte değerlendirilen konular arasındaydı.
Kripto varlık sektöründe yeni ürün ve hizmetlerin gelişmesiyle birlikte, bu faaliyetlerin hangi düzenleyici çerçevede sunulacağına ilişkin öngörülebilirliğin artırılması gerektiği ifade edildi.
Sektörün sürdürülebilirliği açısından iş modellerinin gelişimi ile düzenleme tarafındaki açıklığın birlikte ilerlemesi gerektiği üzerinde duruldu.
Kripto Varlıkların Vergilendirilmesi Raporu 2027’de Gelecek
BCTR Vergi, Muhasebe ve Denetim Çalışma Grubu tarafından hazırlanan “Kripto Varlıkların Vergilendirilmesi” raporu da etkinlikte ele alındı.
Çalışmada KVHS’lerin vergisel öngörülebilirliği, rekabet koşulları ve farklı vergi modellerinin sektör üzerindeki olası etkileri değerlendiriliyor.
Vergilendirme modeli oluşturulurken farklı vergi uygulamalarının birlikte incelenmesi ve yerli platformların rekabet gücü üzerindeki olası sonuçların dikkate alınması gündeme getirildi.
Raporun 2027 yılının ilk çeyreğinde kamuoyuyla paylaşılması planlanıyor.
Sektör Temsilcileri Bir Araya Geldi
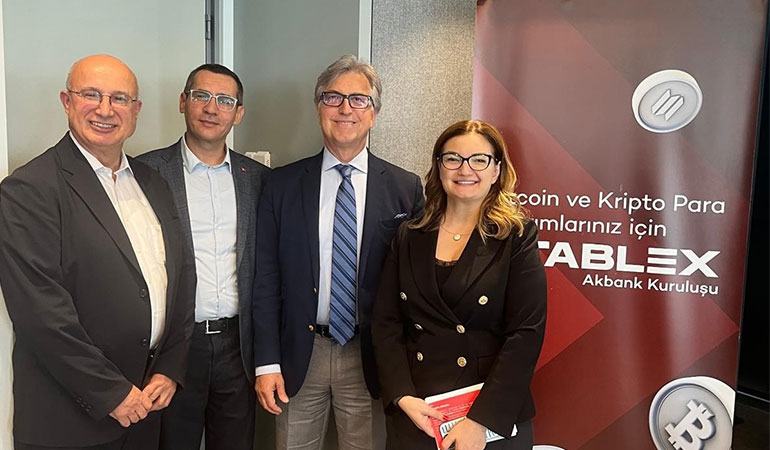
Etkinliğin moderatörlüğünü BCTR Vergi, Muhasebe ve Denetim Çalışma Grubu Başkanı Tayfun İçten üstlendi.
Panelde Stablex CEO’su Burcu Küçükünal, Paribu Kripto Varlık Saklama Kuruluşu A.Ş. Genel Müdürü Abdulkadir Kahraman ve TÜBİTAK BİLGEM Kripto Varlık Regülasyon Koordinatörü Fatih Birinci yer aldı.
Katılımcılar lisanslama, saklama, teknik altyapı ve vergilendirme başlıklarını hem mevcut düzenlemeler hem uygulamada karşılaşılan ihtiyaçlar üzerinden değerlendirdi.
Kripto Regülasyonunda Gündem Uygulamaya Kaydı
Block Brew’daki tartışmalar, Türkiye’de kripto varlık düzenlemelerinde odağın giderek kuralların oluşturulmasından uygulama ayrıntılarına kaydığını gösteriyor.
Lisanslama sürecinin maliyeti, saklama kuruluşlarının hazır hale gelmesi, TÜBİTAK’ın bilgi sistemleri değerlendirmesindeki rolü, SPK ve TÜBİTAK paylarının hangi gelir tabanı üzerinden hesaplanacağı ve vergi rejiminin nasıl şekilleneceği artık sektörün doğrudan operasyonlarını etkileyen konular.
Özellikle brüt gelir ve BSMV gibi başlıklar, düzenleyici ayrıntıların şirketlerin iş modelleri üzerinde ne kadar doğrudan sonuç yaratabileceğini gösteriyor. Aynı durum saklama tarafında da geçerli. Platformların lisanslama yolunda ilerleyebilmesi için ekosistemin diğer parçalarının da gerekli izin ve teknik kapasiteye ulaşması önem taşıyor.
2027’nin ilk çeyreğinde yayımlanması planlanan vergilendirme raporu da bu nedenle takip edilmeli. Türkiye’de kripto sektörünün önündeki yeni aşama, temel düzenleyici çerçevenin yanında lisans, saklama, teknik uygunluk ve vergi uygulamalarının nasıl işler hale geleceği üzerinden şekillenecek.